Pour un particulier qui souhaite ouvrir un compte bancaire en France en 2026, il n’existe pas une banque traditionnelle objectivement meilleure dans toutes les situations. Pour le profil standard étudié par MoneyVox, La Banque Postale affiche un coût annuel de 156,40 € parmi les grands réseaux nationaux comparés. Le Crédit Agricole peut descendre à 143,70 € dans certaines caisses étudiées, mais son coût peut aussi atteindre 238,64 €, tandis que LCL propose une formule Essentiel à 2 € par mois avec plusieurs restrictions fonctionnelles.
La bonne décision dépend donc du profil, des services réellement utilisés et, pour certains réseaux, de la région. Le prix constitue un critère important, mais une carte bancaire, les possibilités de découvert, les paiements à l’étranger, l’accès à une agence ou les services numériques peuvent modifier fortement l’intérêt réel d’une offre.
Comment avons-nous classé les banques traditionnelles en 2026 ?
Réponse directe : La Banque Postale ressort favorablement pour le profil standard national étudié, le Crédit Agricole peut être moins cher localement mais présente des écarts importants selon les caisses, et LCL dispose d’une offre essentielle particulièrement peu coûteuse. Ces résultats ne permettent toutefois pas de désigner un vainqueur universel.
La comparaison repose d’abord sur des données tarifaires datées de 2026. Les montants utilisés pour les profils jeune, standard et premium proviennent d’un même cadre comparatif afin d’éviter de confronter des usages incompatibles. Les pages officielles des établissements servent ensuite à vérifier certaines offres précises, notamment lorsque leur prix ou leurs restrictions méritent d’être distingués du coût d’un profil type.
Le contexte général est également rapproché du rapport 2026 de l’Observatoire des tarifs bancaires, mis en ligne le 30 juin 2026. Ce document institutionnel sert à cadrer la question des tarifs bancaires ; il ne constitue pas un classement officiel des meilleures banques.
La méthode retient plusieurs critères : coût annuel du profil étudié, homogénéité ou régionalisation des tarifs, accès à une agence, ouverture à distance et niveau de services associé à la formule. Les primes de bienvenue temporaires ne déterminent pas le classement principal, car elles ne représentent pas nécessairement le coût durable du compte.
Comment lire les chiffres : les montants présentés correspondent à des profils-types 2026. Ils ne constituent pas la facture exacte de chaque client. Pour les réseaux régionalisés, la grille applicable doit être vérifiée auprès de la caisse correspondant à la localisation du client.
Classement 2026 : quelles banques ressortent pour un profil standard ?
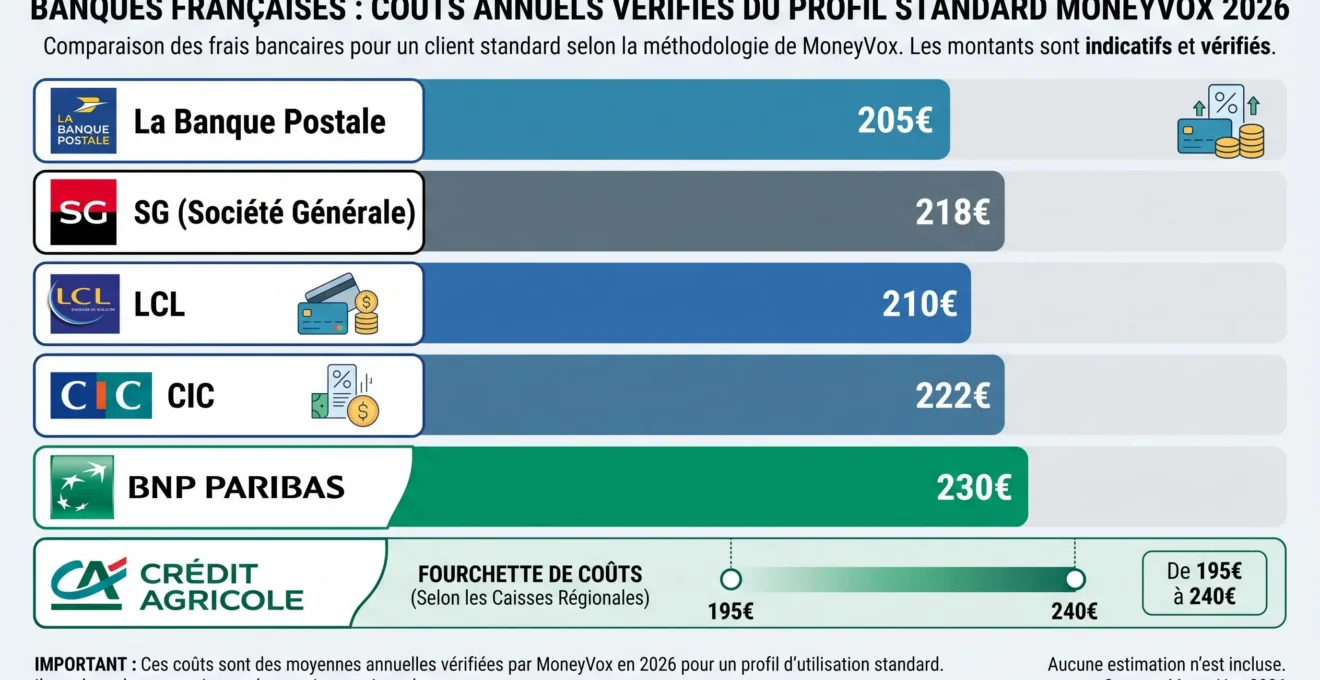
D’après le comparatif des banques traditionnelles 2026 de MoneyVox, La Banque Postale affiche 156,40 € par an pour son profil standard. Dans le même tableau, SG atteint 175,20 €, LCL 176,88 €, CIC 179 € et BNP Paribas 187,70 €. Ces montants sont comparables uniquement dans le périmètre du profil défini par le comparateur.
| Banque ou réseau | Coût annuel publié | Particularité |
|---|---|---|
| La Banque Postale | 156,40 € | Tarif national dans le périmètre étudié |
| SG | 175,20 € | Profil standard MoneyVox |
| LCL | 176,88 € | À distinguer de l’offre LCL Essentiel |
| CIC | 179 € | Profil standard MoneyVox |
| BNP Paribas | 187,70 € | Profil standard MoneyVox |
| Crédit Agricole | 143,70 € à 238,64 € | Variation selon les caisses étudiées |
| Caisse d’Epargne | 160 € à 179,98 € | Fourchette régionale |
| Crédit Mutuel | 161,58 € à 200,06 € | Fourchette régionale |
| Banque Populaire | 193,27 € à 216,28 € | Fourchette régionale |
La lecture du tableau montre pourquoi un simple classement ordinal peut être trompeur. La Banque Postale présente une valeur nationale de 156,40 € dans ce comparatif, alors que le Crédit Agricole affiche une fourchette beaucoup plus large, comprise entre 143,70 € et 238,64 €. Une caisse peut donc être moins chère que La Banque Postale, tandis qu’une autre peut être nettement plus coûteuse pour le même profil théorique.
La Banque Postale indique par ailleurs que ses tarifs particuliers 2026 sont établis à l’échelle nationale. À l’inverse, le Crédit Agricole demande de sélectionner une localisation pour consulter les conditions tarifaires de la caisse régionale concernée. La comparaison doit conserver cette différence de structure.
LCL : intéressant si votre priorité est une offre bancaire essentielle à petit prix
Le coût du profil standard ne doit pas être confondu avec le tarif d’une formule d’entrée de gamme. Lors de la vérification du 28 septembre 2026, LCL affiche son offre LCL Essentiel à 2 € par mois. Elle comprend un compte mono-titulaire, une carte Inventive Mastercard à autorisation systématique et l’application LCL Mes Comptes.
Cette formule illustre une différence importante entre prix minimal et niveau de service. Un tarif de 2 € par mois peut convenir à une personne dont les besoins bancaires restent simples, mais il ne représente ni toutes les offres LCL ni le coût d’un profil standard complet. La banque indique notamment que cette formule n’est pas compatible avec le service Découvert Autorisé.
LCL Essentiel doit ainsi être évalué comme une formule précise, avec ses propres conditions, et non comme une preuve que tous les comptes LCL coûtent 24 € par an.
LCL Essentiel : avantages et limites
- Tarif affiché de 2 € par mois.
- Compte bancaire mono-titulaire inclus.
- Carte Inventive Mastercard incluse.
- Accès à l’application LCL Mes Comptes.
- Carte à autorisation systématique.
- Compte limité à un titulaire.
- Formule non compatible avec le service Découvert Autorisé.
SG, CIC et les offres groupées : quand les services inclus comptent plus que le prix minimal
Une formule groupée peut coûter davantage qu’une offre essentielle tout en répondant à des besoins différents. SG affiche Sobrio à partir de 7,75 € par mois selon les tarifs indiqués comme étant en vigueur au 1er avril 2026. Un tarif à partir de 3,50 € par mois est également indiqué pour les 18-24 ans. La formule associe une carte et différents services selon la configuration retenue.
Comparer à périmètre constant : une mensualité regroupant carte, services et protections ne doit pas être opposée directement au prix d’une formule minimale. Il faut d’abord vérifier ce que chaque offre inclut réellement.
Le CIC suit une logique comparable avec ses Contrats Personnels. L’établissement affiche notamment Ajustable 1 à partir de 6,80 € par mois et Ajustable 2 à partir de 8,20 € par mois. Le contenu évolue selon la formule et le niveau de carte choisi.
Cette différence de composition explique pourquoi le prix seul ne suffit pas à apprécier l’intérêt d’un forfait. Une personne utilisant peu de services peut privilégier une formule simple, tandis qu’un utilisateur recherchant plusieurs prestations regroupées doit comparer leur contenu effectif. Pour replacer ces forfaits dans leur contexte, un aperçu des les principaux services proposés par les banques permet d’identifier les grandes familles de prestations susceptibles d’être associées à un compte courant.
Jeune, standard ou premium : la meilleure banque change selon le profil
Les données MoneyVox 2026 montrent que les établissements qui ressortent ne sont pas les mêmes selon le profil retenu. Pour le profil jeune, BNP Paribas est affiché à 24,75 € par an, devant LCL à 26 € et SG à 28 € parmi les valeurs étudiées. Ces montants concernent exclusivement le profil jeune défini par le comparateur.
Pour le profil standard, La Banque Postale apparaît à 156,40 € parmi les grandes banques nationales du tableau. Le Crédit Agricole peut afficher une valeur inférieure dans certaines caisses, mais sa fourchette de 143,70 € à 238,64 € interdit de transformer son minimum régional en tarif national.
Pour le profil premium, LCL est indiqué à 198,12 €, La Banque Postale à 203,40 € et SG à 208,30 € dans le même comparatif. Là encore, il s’agit d’un résultat associé à un profil précis et non d’un classement général de la qualité bancaire.
- Profil jeune :
Comparer notamment BNP Paribas, LCL et SG en vérifiant que les services du profil étudié correspondent aux besoins réels.
- Profil standard :
La Banque Postale constitue un point de comparaison national pertinent dans les données disponibles.
- Profil premium :
LCL, La Banque Postale et SG figurent parmi les valeurs les plus basses du tableau étudié pour ce profil.
- Préférence pour un réseau régional :
Vérifier la grille locale avant toute conclusion, notamment pour le Crédit Agricole, le Crédit Mutuel, la Caisse d’Epargne ou la Banque Populaire.
Les 7 critères à vérifier avant d’ouvrir votre compte
Le classement permet de présélectionner des établissements, mais la décision finale doit partir des usages réels. Deux personnes ayant le même âge peuvent obtenir un résultat différent simplement parce que l’une voyage régulièrement, utilise un découvert ou retire souvent des espèces alors que l’autre réalise presque toutes ses opérations depuis une application.
- Définir les opérations réellement utilisées
Lister carte, retraits, virements, paiements à l’étranger, chèques, découvert éventuel et besoin d’accompagnement en agence.
- Comparer le coût correspondant à ces usages
Ne pas se limiter au tarif d’entrée d’une formule si des services supplémentaires seront nécessaires.
- Consulter la brochure tarifaire applicable
Cette vérification est particulièrement importante pour les réseaux régionalisés, dont les conditions peuvent dépendre de la caisse.
- Vérifier le type de carte
Autorisation systématique, débit immédiat ou différé ne répondent pas exactement aux mêmes usages.
- Examiner les services numériques
L’application, les moyens d’authentification et les outils de gestion à distance font partie de l’expérience quotidienne. Il reste également utile de savoir comment sécuriser vos transactions bancaires en ligne.
- Regarder l’accès au réseau physique
La présence d’une agence ou d’un conseiller proche peut rester déterminante pour certains clients.
- Comparer deux finalistes à périmètre identique
Une comparaison finale devient plus fiable lorsque les mêmes cartes, usages et services sont pris en compte des deux côtés.
Attention aux offres temporaires : une prime de bienvenue ou un avantage limité dans le temps ne suffit pas à déterminer le coût durable d’un compte. La grille applicable après la période promotionnelle doit rester le point de référence.
Une fois les services indispensables identifiés, il devient plus simple de distinguer ce qui relève du compte courant, de l’épargne, du crédit ou d’autres produits. Les lecteurs souhaitant replacer ces choix dans un cadre plus large peuvent aussi comprendre les bases de la finance avant de comparer d’autres solutions financières.
En pratique, le choix peut être ramené à quelques cas simples. Pour rechercher un coût national compétitif sur le profil standard étudié, La Banque Postale mérite d’être comparée. Pour un besoin bancaire très élémentaire, LCL Essentiel peut être examiné en tenant compte de ses restrictions. Pour privilégier un réseau régional, la grille de la caisse locale devient indispensable avant de conclure.
Les tarifs bancaires restent susceptibles d’évoluer. Avant l’ouverture effective du compte, les deux ou trois établissements retenus doivent donc être comparés une dernière fois sur leurs conditions en vigueur, avec les services réellement utilisés plutôt qu’avec un classement général.